Domain industrietüren.de kaufen?
Wir ziehen mit dem Projekt
industrietüren.de um.
Sind Sie am Kauf der Domain
industrietüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain industrietüren.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
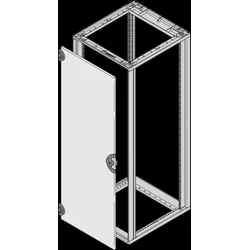
Schroff Stahltür 26230020Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=357 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3125,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schroff Stahltür 26230021Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=456 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3129,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schroff Stahltür 26230022Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=767 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3134,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schroff Stahltür 26230023Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=945 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3151,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Hörmann D65-1 OD Sicherheitstür RC2 Stahltür Dünnfalz einflügeligHörmann D65-1 OD Sicherheitstür RC 2 dünnfalz einflügelig Einbaumaß (lichtes Öffnungsmaß):Höhe: Baurichtmaß (Bestellmaß) zzgl. 5mmBreite: Baurichtmaß (Bestellmaß) zzgl. 10mm Beispiel:Baurichtmaß (Bestellmaß) = Breite 1750 mm, Höhe 2000 mmLichtes Öffnungsmaß = Breite 1760 mm, Höhe 2005 mm Serienausstattung: Anschlag:DIN Links oder DIN Rechts Der Anschlag wird immer von der Seite angegeben, von der die Scharniere sichtbar sind. Türblatt:65 mm dick, 3-seitig gefälztDünnfalzmit Stahlverstärkung und Mineralfaser-DämmplatteBleckdicke 1,0 oder 1,5 mm Türabschluss:ohne unteren Anschlag Zarge:System-Eckzarge 2,0 mm dick, geschweißt, mit 3-seitigen EPDM-Dichtungsprofil und angeschweißten Mauer Dübelankern Oberfläche:Türblatt und Zarge aus verzinkten Material, grundiert-pulverbeschichtet Grauweiß (in Anlehnung an RAL 9002) Schloss:Einsteckschloss mit Wechsel DIN 18250 profilzylinder-gelocht, Buntbart-Schloßeinsatz mit Schlüssel Drücker:Rundgriff-Drückergarnitur schwarz aus Kunststoff, mit Stahlkern, Drücker festdrehbar gelagert, verwendbar für Profilzylinder und Buntbart-Schlüssel Bänder:Kugelgelagerte Konstruktionsbänder Sicherungsbolzen:3 Stahlbolzen als Aushebelsicherung Von links nach rechts:Bild 1) ohne AnschlagBild 2) mit AnschlagschwelleBild 3) Alu-Anschlag mit Dichtung für Zargen mit 30 mm BodeneinstandBild 4) Alu-Abschlussprofil, mit Dichtung, Zarge mit AuflaufschwelleBild 5) Absenkbare Bodendichtung Wärmedämmwert: K = 1,9 W/m² K Preis für Verglasung auf Anfrage info@scheurich24.de Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.970,15 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hörmann D65-1 OD Sicherheitstür RC(WK) 2/3/4 Stahltür Dickfalz einflügelig , 1,5 mm BlechdickeHörmann D65-1 OD Sicherheitstür RC 2/3/4 einflügelig Einbaumaß (lichtes Öffnungsmaß):Höhe: Baurichtmaß (Bestellmaß) zzgl. 5mmBreite: Baurichtmaß (Bestellmaß) zzgl. 10mm Beispiel:Baurichtmaß (Bestellmaß) = Breite 1750 mm, Höhe 2000 mmLichtes Öffnungsmaß = Breite 1760 mm, Höhe 2005 mm Serienausstattung: Anschlag:DIN Links oder DIN Rechts Der Anschlag wird immer von der Seite angegeben, von der die Scharniere sichtbar sind. Türblatt:65 mm dick, 3-seitig gefälztDickfalzmit Stahlverstärkung und Mineralfaser-DämmplatteBleckdicke 1,5 mm Türabschluss:ohne unteren Anschlag Zarge:System-Eckzarge 2,0 mm dick, geschweißt, mit 3-seitigen EPDM-Dichtungsprofil und angeschweißten Mauer Dübelankern Oberfläche:Türblatt und Zarge aus verzinkten Material, grundiert-pulverbeschichtet Grauweiß (in Anlehnung an RAL 9002) Schloss:Einsteckschloss mit Wechsel DIN 18250 profilzylinder-gelocht, Buntbart-Schloßeinsatz mit Schlüssel Drücker:Rundgriff-Drückergarnitur schwarz aus Kunststoff, mit Stahlkern, Drücker festdrehbar gelagert, verwendbar für Profilzylinder und Buntbart-Schlüssel Bänder:Kugelgelagerte Konstruktionsbänder Sicherungsbolzen:3 Stahlbolzen als Aushebelsicherung Von links nach rechts:Bild 1) ohne AnschlagBild 2) mit AnschlagschwelleBild 3) Alu-Anschlag mit Dichtung für Zargen mit 30 mm BodeneinstandBild 4) Alu-Abschlussprofil, mit Dichtung, Zarge mit AuflaufschwelleBild 5) Absenkbare Bodendichtung Wärmedämmwert: K = 1,9 W/m² K Sicherung RC 2 ✓✓ Dünnfalz, Dickfalz – Blechdicke 1,0 mm und 1,5 mm✓✓ Größenbereich von 625 × 1750 mm – 1320 × 2500 mm Aufrüstung RC 2 2 zusätzliche Sicherungsbolzen, Aluminium‐Feuerschutz‐Sicherheitswechselgarnitur Klasse ES 1, Kurzschild mit Ziehschutz(80 € / Vorrichten 35 €), Profilzylinder mit Not- und Gefahrenfunktion mit beidseitigem Aufbohrschutz, 3 Schlüssel, Sicherungsschein. RC 3 ✓✓ Dünnfalz, Dickfalz – Blechdicke 1,0 mm und 1,5 mm✓✓ Größenbereich von 625 × 1750 mm – 1500 × 2500 mm Aufrüstung RC 3 4 zusätzlichen Sicherungssbolzen, Einsteckschloss mit Nebenschlössern als Bolzen‐Schwenkriegelkombination,Aluminium‐Feuerschutz‐Sicherheitswechselgarnitur Klasse ES 2, Langschild mit Ziehschutz. Profilzylinder mit Not- und Gefahrenfunktion mit beidseitigem Aufbohrschutz, 3 Schlüssel, Sicherungsschein. RC 4 ✓✓ Dickfalz – Blechdicke 1,5 mm✓✓ Größenbereich von 625 × 1750 mm – 1250 × 2500 mm Aufrüstung RC 4 4 zusätzliche Sicherungsbolzen, Einsteckschloss mit Nebenschlössern als Bolzen‐Schwenkriegelkombination,Aluminium‐Feuerschutz‐Sicherheitswechselgarnitur Klasse ES 3, Langschild mit Ziehschutz.Profilzylinder mit Not- und Gefahrenfunktion mit beidseitigem Aufbohrschutz, 3 Schlüssel, Sicherungsschein. Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1158,77 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schroff Stahltür 26230020Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=357 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3125,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schroff Stahltür 26230021Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=456 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3129,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Schroff Stahltür 26230022Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=767 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3134,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schroff Stahltür 26230023Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=945 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3151,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schroff Stahltür 26230024Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=1,16999999 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3178,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schroff Stahltür 26230025Ausführung=AnschlagtürAusführung als Sichttür=neinAusführung als Tür für Trennschalterverriegelung=neinBreite=553 mmHöhe=1,16999999 mmTiefe=1,5 mmEMV-Ausführung=neinWerkstoff=StahlAusführung der Oberfläche=pulverbeschichtetFarbe=grauSchutzart (IP)=IP55Schutzart (NEMA)=3186,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.